
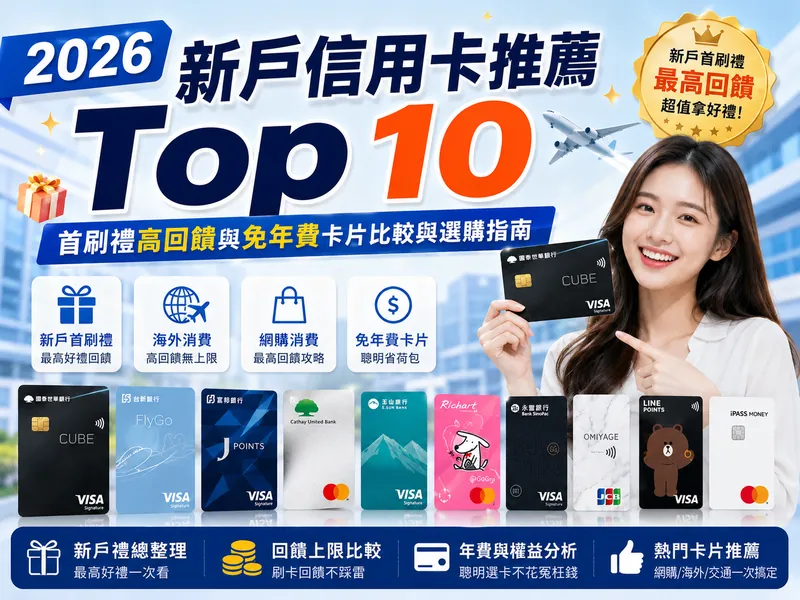
2026 新戶信用卡推薦 Top 10|首刷禮高回饋與免年費卡片比較與選購指南
📑 文章目錄
- 一、新戶信用卡選購前必知
- 為什麼需要一張適合的新戶信用卡?
- 回饋率越高越好嗎?高回饋背後的隱藏邏輯
- 卡友公認的申辦與使用陷阱
- 如何依消費習慣挑選你的第一張或主力卡?
- 二、Top 10 新戶信用卡綜合比較
- 10大卡比較總表
- 六大比較重點
- 三、卡片權益深度解析與真實評價
- 國泰世華 CUBE 卡
- 台新銀行 FlyGo 卡
- 富邦銀行 J 卡
- 玉山銀行 Unicard
- 聯邦銀行 吉鶴卡
- 永豐銀行 幣倍卡
- 渣打銀行 现金回饋御璽卡
- 中國信託 LINE Pay 卡
- 星展銀行 eco永續卡
- 滙豐銀行 現金回饋御璽卡
- 四、權益與回饋率橫向比較
- 五、不同消費場景最佳卡片推薦
- 六、選卡總建議
- 七、常見問題 FAQ
- 八、相關標籤與延伸閱讀
邁入 2026 年,各大銀行為了爭奪新客戶,紛紛祭出豐富的新戶首刷禮與震撼的回饋權益。不論你是剛入社會的小白,還是想要優化皮夾刷卡組合的省錢達人,「新戶身分」都是價值極高的資源。
本文深入整理了台灣市面上實際熱銷的 Top 10 信用卡,從回饋門檻、首刷禮價值、免年費條件到使用者評價進行全方位拆解,幫助你精準鎖定最划算的辦卡選擇!
一、新戶信用卡選購前必知
為什麼需要一張適合的新戶信用卡?
信用卡不僅是延後付款的工具,更是對抗通膨、賺取額外消費折扣的理財利器。銀行給予新戶的獎勵(如首刷禮現金券、好禮家電、額外高趴數加碼回饋)往往是一般舊戶的數倍。選對卡片,首年光是回饋與禮品價值就可能突破數千元。
- 評估新戶首刷禮門檻:確認首刷禮的消費條件(如30天內刷滿$3,000)是否容易達到。
- 注意高回饋上限:許多高趴數回饋設有月上限,需計算超過後的基礎回饋率。
- 確認免年費條件:優先選擇綁定電子帳單即可輕鬆免年費的卡片。
- 審視主力消費通路:根據自己常去的網購、超商、加油站或出國需求選擇主打卡。
- 注意回饋形式:了解回饋為刷卡金自動折抵、點數(LINE Points/小樹點)或哩程。
回饋率越高越好嗎?高回饋背後的隱藏邏輯
不一定!
許多宣稱 10% 或 8% 的高回饋卡片,通常拆分為「基本回饋 + 新戶加碼 + 指定通路加碼 + 綁定指定帳戶扣款」。建議釐清真實的「無腦刷基礎回饋」以及「加碼上限」,才不會為了賺取 $100 回饋而達成複雜的任務。
卡友公認的申辦與使用陷阱
即便選對了高額回饋卡,若忽視條款細節,依然可能白忙一場。以下是 PTT 與 Dcard 信用卡版最常見的抱怨痛點:
部分銀行的首刷禮需要「限額登錄」,若核卡後未在第一時間至官網或 App 完成登錄,將直接失去資格。
主打海外消費的卡片,若回饋低於 1.5% 等於倒貼手續費。海外回饋至少需達到 2%~3% 以上才具備實質省錢效益。
為了拿首刷禮而連續在1-2個月內申辦多家銀行信用卡,會造成聯徵查詢次數過多,可能導致後續申辦被拒。建議每季申辦1-2張為宜。
如何依消費習慣挑選你的第一張或主力卡?
如果你不想花心思切換權益,應選擇「國內無腦刷 2% 以上現金回饋」的卡片;若你是網購重度使用者,可挑選特定電商或行動支付加碼卡;頻繁出國或旅遊者,則應優先考慮海外 3% 無上限或具備免費貴賓室/機場接送特權的卡片。
掌握自己的消費比例,才能將新戶效益最大化。
二、Top 10 新戶信用卡綜合比較
10大卡比較總表
| 排名 | 發卡銀行 | 卡片名稱 | 年費門檻 | 主要回饋 | 核心定位 |
|---|---|---|---|---|---|
| 1 | 國泰世華 | CUBE 卡 | 電子帳單免年費 | 指定權益 3.3% 小樹點無上限 | 權益彈性切換,全方位主力卡 |
| 2 | 台新銀行 | FlyGo 卡 | 電子帳單免年費 | 海外/航空/旅遊最高 5% | 旅遊海外出國神卡 |
| 3 | 台北富邦 | J 卡 | 電子帳單免年費 | 日韓消費最高 6% / 國內 1% | 日韓旅遊與國內 LINE Pay 消費必備 |
| 4 | 玉山銀行 | Unicard | 電子帳單免年費 | 特選百大通路最高 5% | 自選百大通路,自由度極高 |
| 5 | 聯邦銀行 | 吉鶴卡 | 電子帳單免年費 | 國內 2% / 日本 Apple Pay 最高 4.5% | 日本消費與國內無腦刷首選 |
| 6 | 永豐銀行 | 幣倍卡 | 電子帳單免年費 | 海外最高 6% / 國內 1% | 雙幣結算,外幣投資與海外消費神卡 |
| 7 | 渣打銀行 | 現金回饋御璽卡 | 年消費滿額免年費 | 國內外消費 1.88% 現金回饋無上限 | 單純直接,無上限現金回饋卡 |
| 8 | 中國信託 | LINE Pay 卡 | 電子帳單免年費 | 海外 2.8% / 指定通路最高 5% | 點數生態圈豐富,日常好折抵 |
| 9 | 星展銀行 | eco 永續卡 | 電子帳單免年費 | 國內外 1.5% / 指定歐美最高 5% | 綠色消費與歐美旅遊高回饋 |
| 10 | 滙豐銀行 | 現金回饋御璽卡 | 電子帳單免年費 | 海外 2.22% / 國內 1.22% 無上限 | 不設門檻,全球消費穩健回饋 |
六大比較重點
| 比較項目 | 說明 |
|---|---|
| 新戶首刷禮價值 | 核卡後達成首刷條件可獲得的贈品、刷卡金或點數價值。 |
| 回饋上限與門檻 | 高趴數回饋是否有月封頂限制,以及是否需要綁定指定數位帳戶。 |
| 免年費難易度 | 是否僅需申辦電子帳單或每年不限金額刷卡一次即可免年費。 |
| 海外手續費抵扣 | 海外刷卡回饋能否覆蓋 1.5% 的海外交易手續費並倒賺利差。 |
| 點數實用性與期限 | 回饋之點數(如小樹點、LINE Points)折抵消費的方便程度與過期時間。 |
| 附加旅遊權益 | 是否包含高額旅平險、免費機場接送折扣或機場貴賓室使用權。 |
三、卡片權益深度解析與真實評價
💳 國泰世華 CUBE 卡
「每日可在 App 隨心切換權益,玩數位、趣旅行方案幾乎包辦日常與出國所有消費!」
- 核心權益:提供「玩數位」、「趣旅行」、「樂饗購」、「集精明」等多種權益方案,指定通路享有 3.3% 小樹點回饋無上限。
- 優點:回饋無上限、通路涵蓋極廣(包含電商、外送、飯店、航空公司)、新戶禮豐富。
- 缺點:需要每天手動切換權益,若切錯方案僅剩 0.3% 基礎回饋。
- 適合:喜歡研究權益、習慣消費前打開 App 切換方案的聰明消費族群。
- 不適合:追求極致無腦刷、不願意下載與操作銀行 App 的用戶。
💳 台新銀行 FlyGo 卡
「購買機票與海外消費的神卡,5% 回饋非常有感,新戶辦卡還常送行李箱或禮券!」
- 核心權益:指定航空(華航、長榮、星宇等)、高鐵、旅遊通路最高 5% 點數回饋,海外消費 3% 回饋無上限。
- 優點:海外消費回饋無上限、機票與旅遊權益給得非常大方。
- 缺點:需綁定 Richart 數位帳戶自動扣繳信用卡費才能享有完整高回饋。
- 適合:頻繁出國出差、喜歡自由行訂機票飯店的旅遊達人。
- 不適合:沒有台新 Richart 數位帳戶且不打算開戶的用戶。
💳 台北富邦 J 卡
「去日本韓國刷這張就對了,實體刷卡加碼回饋超高,國內綁 LINE Pay 也很好用。」
- 核心權益:日韓消費享有最高 6% 回饋(包含當地實體店家加碼),國內綁定 LINE Pay 享 1%~2% LINE Points。
- 優點:日韓消費神卡、LINE Points 點數發放快速且折抵便利。
- 缺點:日韓高回饋有每月加碼上限,且非日韓地區的海外回饋較普通。
- 適合:主要旅遊目的地為日本、韓國,以及國內喜用 LINE Pay 的消費者。
- 不適合:主要消費集中於歐美地區或不習慣使用 LINE 生態圈的人。
💳 玉山銀行 Unicard
「可自行訂製百大特選通路,百大品牌涵蓋超商、量販與外送,非常個人化。」
- 核心權益:獨家「訂閱制/自選方案」,可自由挑選常用通路,百大特選通路最高享 5% 玉山 ePoint。
- 優點:消費自由度高,能根據個人習慣量身打造最高回饋通路。
- 缺點:最高回饋方案需搭配玉山數位帳戶與訂閱升級條件。
- 適合:消費通路非常固定(如特定量販店或外送平台)的省錢族。
- 不適合:不常在特選百大通路消費的人。
💳 聯邦銀行 吉鶴卡
「日本 Apple Pay 刷卡神卡,在國內消費也有穩定的 2% 無上限回饋,相當實用。」
- 核心權益:國內消費 2% 回饋無上限;日本消費最高 3%,搭配日本 Apple Pay 交易再加碼至 4.5%。
- 優點:國內無腦刷回饋高、日本感應支付極度順暢。
- 缺點:日本 Apple Pay 加碼有月上限,需留意刷卡金額。
- 適合:喜愛去日本旅遊且習慣使用 iPhone 感應支付的卡友。
- 不適合:使用 Android 手機且不打算去日本消費的卡友。
💳 永豐銀行 幣倍卡
「外幣投資戶必備,海外刷卡直接從外幣帳戶扣款,能同時賺取匯差與高回饋!」
- 核心權益:結合永豐雙幣帳戶,海外消費享最高 6% 現金回饋,直接以外幣扣款免受匯率波動。
- 優點:適合有外幣配置需求的用戶,海外回饋趴數高。
- 缺點:需要開立永豐外幣數位帳戶並符合指定換匯或資產門檻。
- 適合:有買賣外幣習慣、經常進行海外網購或出國消費的人。
- 不適合:覺得管理外幣帳戶太繁瑣、只想以台幣扣款的人。
💳 渣打銀行 現金回饋御璽卡
「沒有複雜的通路限制與加碼規則,國內外不分通路一律 1.88% 現金回饋無上限。」
- 核心權益:國內外消費享 1.88% 現金回饋,無消費門檻、無通路限制、無回饋上限。
- 優點:條款單純透明、不需登錄也不需算上限,真正實現「無腦刷」。
- 缺點:缺乏特定通路的超高趴數爆發力,無附加特別強大的旅遊權益。
- 適合:討厭算計回饋上限、追求省時省力的懶人消費族群。
- 不適合:追求特定指定通路 5%~10% 高回饋極限的省錢達人。
💳 中國信託 LINE Pay 卡
「普及度最高國民卡,新戶首刷禮送行李箱或拍立得風格家電,點數折抵最方便!」
- 核心權益:海外消費 2.8% LINE Points,指定日韓泰新加碼高達 5%,國內指定通路最高 5%。
- 優點:新戶首刷禮極具吸引力、LINE Points 通用性全台第一。
- 缺點:國內一般消費基礎回饋僅 1%,需靠指定通路拉高平均回饋。
- 適合:極度依賴 LINE Points 折抵、重視新戶首刷實物贈禮的卡友。
- 不適合:主要在國內非指定一般通路大額刷卡的消費者。
💳 星展銀行 eco 永續卡
「歐美旅遊與綠色通路首選,國內外基礎 1.5% 穩健,綠色共享運具回饋高。」
- 核心權益:國內外一般消費 1.5% 回饋無上限,指定綠色通路(如 Gogoro、共享機車)與新加坡/歐美最高 5%。
- 優點:歐美消費給大方、綠色消費加碼多、點數積攢兌換彈性。
- 缺點:星展 App 介面需花時間適應,折抵手續稍微多一道工序。
- 適合:騎乘電動機車、使用共享運具或計畫前往歐美旅遊的用戶。
- 不適合:消費多集中於亞洲日韓或不常使用綠色運具者。
💳 滙豐銀行 現金回饋御璽卡
「海外 2.22% 無上限回饋非常穩健,外商銀行風評佳,新戶開戶還有額外好禮。」
- 核心權益:海外消費 2.22%、國內消費 1.22% 現金回饋無上限,自動折抵次期帳單。
- 優點:回饋終身有效、海外回饋無上限且高於手續費、外商風控優良。
- 缺點:國內 1.22% 在目前市場中不算最頂尖。
- 適合:有大額海外刷卡需求、喜愛現金回饋直接折抵帳單的人。
- 不適合:主要消費均在國內且追求國內高回饋的卡友。
四、權益與回饋率橫向比較
以下橫向整理 Top 10 卡片的核心財務規格,協助你快速比對年費條件與回饋天花板:
| 銀行 / 卡片 | 年費門檻 | 最高回饋率 | 回饋上限 | 新戶禮預估價值 | 首刷禮條件 |
|---|---|---|---|---|---|
| 國泰世華 CUBE 卡 |
免年費(電子帳單) | 3.3% ~ 10% | 無上限 | 約 $500 ~ $800 點 | 核卡30天內刷滿指定額度 |
| 台新銀行 FlyGo 卡 |
免年費(電子帳單) | 5% | 精選通路月上限$1,500 | 約 $500 ~ $1,000 | 綁定扣款並刷滿指定金額 |
| 台北富邦 J 卡 |
免年費(電子帳單) | 6% | 加碼月上限$300~$600 | 約 $500 ~ $700 | 新戶申辦並綁定扣款首刷 |
| 玉山銀行 Unicard |
免年費(電子帳單) | 5% | 特選每月上限500點 | 約 $500 點 | 新戶核卡完成指定消費 |
| 聯邦銀行 吉鶴卡 |
免年費(電子帳單) | 4.5% | 日本加碼月上限$500 | 約 $500 刷卡金 | 核卡30天內累積刷滿$1,288 |
| 永豐銀行 幣倍卡 |
免年費(電子帳單) | 6% | 特選加碼月上限$300 | 約 $500 刷卡金 | 新戶開立數位帳戶並首刷 |
| 渣打銀行 現金回饋御璽卡 |
年刷滿額免年費 | 1.88% | 無上限 | 約 $500 ~ $800 | 新戶申辦成功並達成首刷 |
| 中國信託 LINE Pay 卡 |
免年費(電子帳單) | 5% | 指定通路依活動限額 | 等值 $800 家電/行李箱 | 核卡30天內刷滿 $888 |
| 星展銀行 eco 永續卡 |
免年費(電子帳單) | 5% | 指定加碼月上限1,000點 | 約 $1,000 刷卡金/禮券 | 核卡完成註冊星展 Card+ 並首刷 |
| 滙豐銀行 現金回饋御璽卡 |
免年費(電子帳單) | 2.22% | 無上限 | 約 $500 ~ $1,000 | 新戶核卡後達成指定刷卡門檻 |
五、不同消費場景最佳卡片推薦
不確定哪張卡最適合自己?根據你的日常消費重心,直接選擇對應的場景神卡:
網購、外送與行動支付場景
習慣在 momo、蝦皮購物或使用外送 App 的消費者,首選能覆蓋主流電商與行動支付的卡片:
- 國泰世華 CUBE 卡:切換「集精明」或「樂饗購」,包辦各大電商與外送 platform 3.3% 回饋。
- 台北富邦 J 卡:綁定 LINE Pay 在全台特約店家支付,輕鬆享受點數快速回饋。
- 玉山 Unicard:將常見網購通路納入自選百大,精準鎖定個人高頻消費。
出國旅遊與海外消費場景
海外刷卡除了看高回饋,更要重視是否能完全抵銷 1.5% 手續費:
- 台新 FlyGo 卡:海外消費 3% 回饋無上限,航空訂票最高 5%,出國首選。
- 聯邦吉鶴卡 / 富邦 J 卡:日本或韓國自由行專屬神卡,實體感應交易回饋高達 4.5%~6%。
六、選卡總建議
| 你的消費型態 | 推薦卡片 | 預估首年效益 |
|---|---|---|
| 追求一卡刷到底、不想動腦計算上限 | 渣打現金回饋御璽卡 / 滙豐現金回饋卡 | 回饋約 $2,000 - $4,000 (無天花板) |
| 常在國內外送、電商網購、多元通路消費 | 國泰世華 CUBE 卡 | 首刷禮 + 回饋預估約 $3,500 - $6,000 |
| 一年出國 1-2 次,喜歡旅遊訂機票 | 台新 FlyGo 卡 | 首刷禮 + 海外回饋預估約 $4,000 - $8,000 |
| 專攻日本、韓國旅遊與購物 | 富邦 J 卡 / 聯邦吉鶴卡 | 日韓加碼回饋預估可省 $3,000 - $5,000 |
| 偏好 LINE Points 生態圈與精美實物首刷禮 | 中國信託 LINE Pay 卡 | 行李箱首刷禮 + 點數約 $2,500 - $4,500 |
| 有買賣外幣需求且常海外網購 | 永豐幣倍卡 | 匯差 + 刷卡回饋預估約 $3,000 - $5,000 |
| 習慣搭乘 Gogoro 或共享運具之綠色消費族 | 星展 eco 永續卡 | 首刷禮 + 指定加碼預估約 $2,500 - $4,000 |
| 消費通路非常集中(如指定量販/外送) | 玉山 Unicard | 自選通路回饋預估約 $3,000 - $5,000 |
【選購總結】如果你是第一辦卡的新戶,首推「國泰世華 CUBE 卡」作為全方位主力卡,搭配「台新 FlyGo 卡」或「富邦 J 卡」作為旅遊備用卡,就能輕鬆cover 90% 以上的消費情境!
七、常見問題 FAQ
八、相關標籤與延伸閱讀
本文資訊整理自 各發卡銀行官方網站、Money101 比較平台與 PTT 信用卡版。信用卡權益與回饋方案可能隨時間變動,建議申辦前向發卡銀行確認最新活動內容與適用條件。實際回饋金額依各銀行公告為準。


0 留言