
聯電(2303.TW)深度投資分析報告2026|基本面×財務×估值×技術×法人完整解析
📊 聯電 (2303.TW)
深度投資分析報告
United Microelectronics Corporation — 基本面 × 財務 × 估值 × 技術 × 法人 完整解析
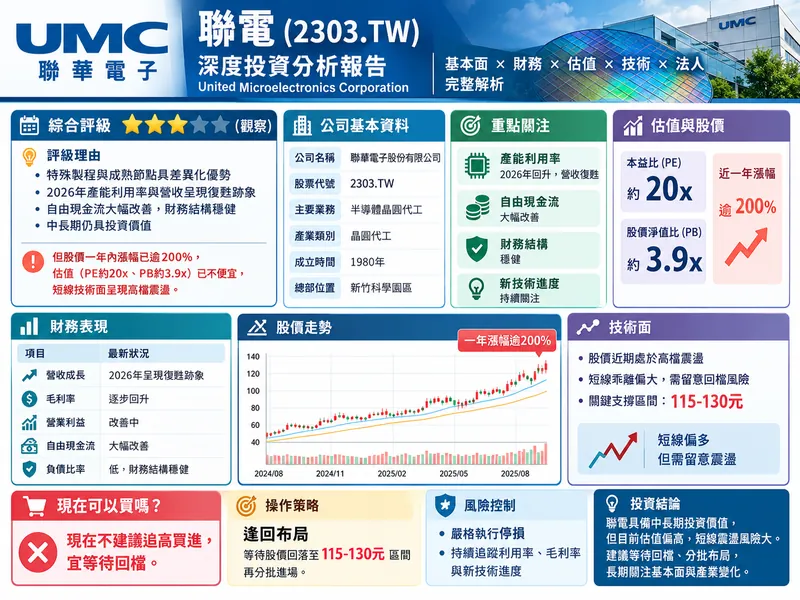
🎯 投資評等
觀察
聯電特殊製程與利用率回升具中長期吸引力,但股價已大漲、估值擴張,短線高檔震盪,建議等待回檔再布局。
💰 價位建議總覽
| 📌 現在股價 | 137 元 |
| 📐 合理價 | 130 ~ 140 元 |
| 🏷️ 便宜價 | 110 ~ 120 元 |
| 🔥 超便宜價 | 90 ~ 100 元以下 |
| 🚀 開始布局 | 125 ~ 130 元 |
| 📥 分批買進區 | 115 ~ 130 元 |
| ⚠️ 重壓區 | 100 ~ 115 元 |
| 🛑 停損 | 110 ~ 120 元 |
| ✅ 停利 | 150 ~ 160 元 |
| 📈 預估一年目標價 | 140 ~ 160 元 |
| 📈 預估三年目標價 | 180 ~ 220 元 |
| 💪 投資信心 | 65 / 100 分 |
📋 一、基本面分析
1. 公司介紹
聯華電子成立於1980年(台灣首家半導體公司,由工研院分出),1995年轉型為純晶圓代工。全球第二大晶圓代工廠(市佔約7-8%,僅次於台積電),專注邏輯與特殊製程技術。總部位於新竹科學園區,全球約2萬名員工,擁有12座晶圓廠(主要位於台灣,另有新加坡、中國廈門、日本等),總月產能超過40萬片12吋約當晶圓。全部廠區通過IATF 16949汽車業品質認證。主要客戶為Fabless設計公司(約86%),產品應用涵蓋通訊、消費性電子、電腦與車用等領域。
2. 商業模式
聯電採純晶圓代工商業模式,依客戶設計製造積體電路,提供從14奈米至0.6微米的完整製程解決方案,核心競爭力在於22/28奈米成熟製程與特殊技術平台。
- 特殊製程領先:嵌入式高壓(eHV)、嵌入式非揮發性記憶體(eNVM)、RFSOI、BCD等利基市佔高
- 成熟製程規模:22/28nm為主力,產能利用率與ASP為獲利關鍵驅動
- 未來技術布局:12nm FinFET(與Intel合作)、矽光子(CPO)、3D IC封裝
- 客戶結構:Fabless為主(86%),IDM約14%,亞太市場佔比最高
3. 護城河評估
| 護城河類型 | 評估 | 說明 |
|---|---|---|
| 規模經濟 | ⭐⭐⭐ | 成熟製程產能規模大,成本具競爭力,但與台積電先進製程差距明顯 |
| 技術門檻 | ⭐⭐⭐ | 特殊製程(RF、HV、eNVM)具差異化優勢,先進邏輯製程落後 |
| 客戶黏著度 | ⭐⭐⭐ | 特殊製程客戶轉換成本較高,長期合作關係穩定 |
| 成本優勢 | ⭐⭐⭐⭐ | 成熟製程成本控制佳,財務結構保守(淨現金),抗景氣能力強 |
| 品牌/網路效應 | ⭐⭐ | 代工產業品牌效應有限,主要靠技術與產能可靠性 |
護城河評估:中等 聯電在特殊製程與成熟節點具有差異化護城河,財務體質穩健,但相較台積電在先進製程領先優勢不足,整體護城河屬於中等水準,需持續透過技術升級與產能優化維持競爭力。
4. 未來產業趨勢
- AI與邊緣運算:帶動成熟製程與特殊製程需求回升,尤其顯示驅動、電源管理與感測相關晶片
- 車用電子:IATF認證優勢,車用MCU、電源IC需求長期成長
- 矽光子與先進封裝:聯電積極布局CPO與3D IC,中長期有望成為新成長動能
- 產能利用率復甦:2026年預期利用率回升至80%以上,22nm營收占比持續提升
- 地緣政治影響:供應鏈重組可能帶來區域性產能機會,但亦增加不確定性
📈 二、財務分析
| 指標 | 2022 | 2023 | 2024 | 2025 | 趨勢 |
|---|---|---|---|---|---|
| 營收(億元) | 2,787 | 2,225 | 2,323 | 2,376 | 📈 溫和復甦 |
| EPS(元) | 7.09 | 4.93 | 3.80 | 3.34 | 📉 從高峰回落 |
| 毛利率 | 45.1% | 34.9% | 32.6% | 29.0% | 📉 受利用率影響 |
| 營益率 | 37.3% | 25.9% | 22.2% | 18.5% | 📉 同步下滑 |
| ROE | 28.5% | 17.6% | 12.8% | 11.0% | 📉 獲利能力下降 |
| ROA | 13.0% | 6.6% | 5.7% | 4.8% | 📉 趨勢向下 |
| 自由現金流(億) | 657 | -55 | 53 | 521 | 📈 大幅改善 |
| 負債比(負債/權益) | 16% | 22% | 22% | 21% | ✅ 穩健保守 |
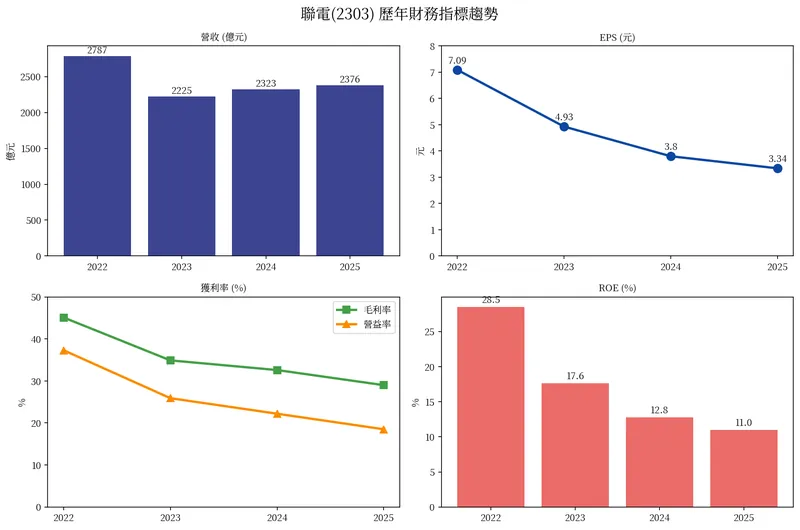
▲ 圖1:聯電歷年財務指標趨勢圖
財務分析重點:
- 營收企穩回升:2025年營收2,376億,年增約2.3%,2026年8月單月營收創近4年新高,前八月累計年增約15%。
- 獲利從高峰回落:2022年為景氣高峰(EPS 7.09、毛利率45%),之後隨利用率下降而回檔,但2025-2026已見底部跡象。
- 自由現金流大幅改善:2025年FCF達521億,主要受Capex下降與營運現金流穩健貢獻,財務彈性充足。
- 資產負債表強勁:淨現金部位健康,負債比約21%,財務風險低,具備抗景氣與配息能力。
📐 三、估值分析
| 估值指標 | 數值 | 評估 |
|---|---|---|
| 本益比 (Trailing) | 約20~21x | ⚠️ 略高於歷史中位數 |
| 本益比 (Forward) | 約13~22x | ⚠️ 視獲利預估而定 |
| PEG | 約0.8~1.0 | ✅ 理論上合理偏低 |
| 股價淨值比 (P/B) | 約3.9x | ⚠️ 高於歷史區間 |
| 每股淨值 | 約35 元 | — |
| DCF估值 | 約130~141 元 | ✅ 接近現價 |
| 殖利率 | 約1.9% | ⚠️ 股價上漲後被稀釋 |
歷史估值比較
- 52週高低:40.9 ~ 185.5 元
- 200日均線:約83(示意) 元
- 分析師目標價:均價131元(區間41~258元,Buy(共識偏多但目標價分歧大))
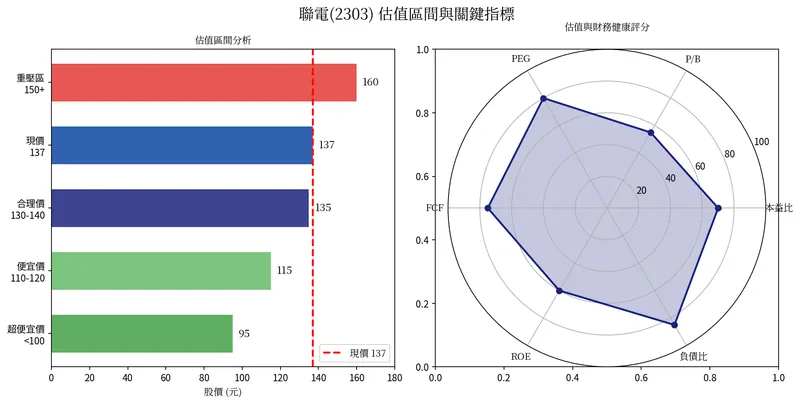
▲ 圖2:估值區間分析與技術指標評分雷達圖
估值結論:以Trailing PE約20-21倍與P/B約3.9倍來看,估值已不便宜,接近或略高於歷史中高水位。DCF模型顯示合理價約130-141元,與現價接近。若未來獲利能因利用率與產品組合改善而回升,估值仍有支撐;但短線追高風險較高,宜等待回檔。
📉 四、技術分析
| 技術指標 | 數值 | 訊號 |
|---|---|---|
| 趨勢 | 長期多頭、中短期震盪 | 📈 中長期偏多 |
| 支撐 | 135 / 130 / 125 / 120 | ⚠️ 關鍵支撐測試中 |
| 壓力 | 143 / 150 / 160~170 | — |
| 均線 | 站上MA20/50/200 | 📈 中長期多頭排列 |
| MACD | 偏多、動能正向 | 📈 多頭訊號 |
| RSI(14) | 約57~70 | ⚠️ 中性偏超買風險 |
| KD | 中性至偏多 | ⚠️ 短線有修正可能 |
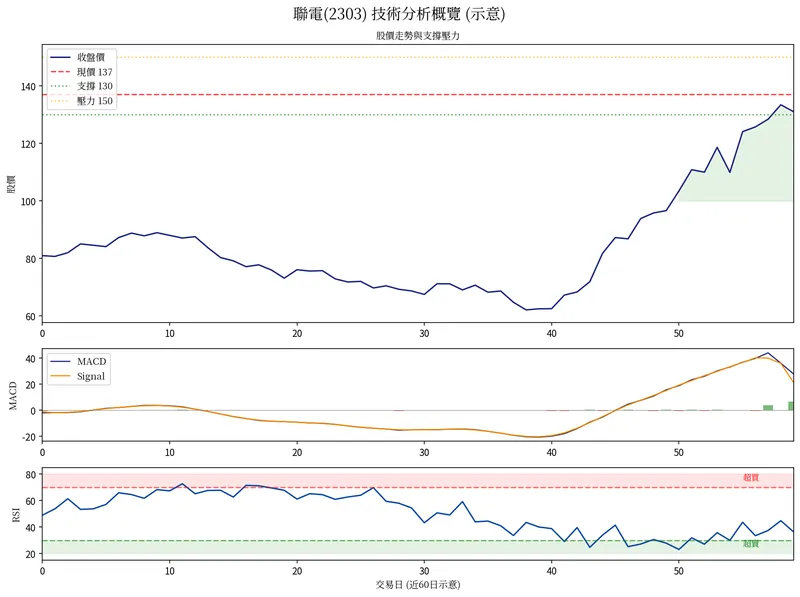
▲ 圖3:聯電技術分析圖(K線、成交量、MACD、RSI/KD)
技術分析結論:長期趨勢仍屬多頭(一年漲幅逾200%),股價從高點回檔後於130-143區間震盪。均線系統中長期多頭排列,MACD偏多,但RSI與短線動能顯示高檔震盪風險,建議等待回檔至支撐區再進場,不宜追高。
🏢 五、法人分析
- 外資/機構持股:外資約41%,投信約10-11%,自營商約4-5%,三大法人合計約56%
- 內部人持股:董監持股約6.11%
- 分析師評等:約23~24位分析師,共識Buy / Outperform(偏多)
- 分析師目標價:均價131元,中位數約130元(區間41~258元,Buy(共識偏多但目標價分歧大))
外資持股約41%為主要籌碼力量,近期買賣超波動較大;投信近期偏買超。大戶(400張以上)持股約73-74%,籌碼集中度高。整體法人態度偏多,但目標價分歧顯示對成長幅度看法不一。短線籌碼面需觀察外資是否持續回流。
⚠️ 六、風險分析
| 風險類型 | 嚴重度 | 說明 |
|---|---|---|
| 景氣循環風險 | 🔴 高 | 晶圓代工屬強週期產業,利用率與ASP波動大,影響獲利穩定性 |
| 技術落後風險 | 🟡 中高 | 先進製程落後台積電,客戶可能轉向,特殊製程需持續升級 |
| 競爭加劇風險 | 🟡 中高 | 中國業者擴產成熟製程,價格競爭壓力上升 |
| 地緣政治風險 | 🔴 高 | 台海情勢與中美科技戰可能影響供應鏈與客戶訂單 |
| 估值回檔風險 | 🔴 高 | 股價已大幅上漲,估值擴張後若基本面不如預期,回檔空間大 |
| 業外收益波動 | 🟡 中 | 近期EPS受金融資產評價等業外項目影響較大,穩定性需留意 |
🔮 七、情境分析
| 情境 | 假設條件 | 預估EPS | 目標價 | 機率 |
|---|---|---|---|---|
| 樂觀 | 利用率穩在90%+、22nm與特殊製程ASP提升、矽光子/12nm開始貢獻 | 7~8元以上 | 150~180+ | 25% |
| 中性 | 利用率80-85%、溫和成長、產品組合優化 | 5~6.5元 | 120~150 | 50% |
| 悲觀 | 需求疲軟、利用率跌破75%、競爭加劇 | 3~4元 | 80~110 | 25% |
🎯 八、操作建議
✅ 適合買進的條件
• 股價回檔至115~130元分批買進區
• 產能利用率連續兩季維持80%以上
• 22nm營收占比持續提升且毛利率回穩至30%+
• 矽光子或12nm專案有明確量產進度
• 股價回檔至115~130元分批買進區
• 產能利用率連續兩季維持80%以上
• 22nm營收占比持續提升且毛利率回穩至30%+
• 矽光子或12nm專案有明確量產進度
❌ 應避免的條件
• 股價在145元以上追高
• 利用率再度跌破75%或ASP明顯下滑
• 外資連續大幅賣超且技術面跌破關鍵支撐
• 地緣政治風險急遽升溫
• 股價在145元以上追高
• 利用率再度跌破75%或ASP明顯下滑
• 外資連續大幅賣超且技術面跌破關鍵支撐
• 地緣政治風險急遽升溫
操作策略建議:
短線交易者:目前高檔震盪,RSI偏高,不宜追價。可觀察135-130支撐,若守穩可小部位做多,停損設於125下方,目標150附近。
中長線投資者:基本面中性偏多(特殊製程+利用率復甦),但估值已不便宜。建議等待回檔至115-130元分批布局,核心部位可長期持有,搭配停損於110元。
已持有者:可於150-160區間分批停利部分獲利,保留核心部位觀察基本面是否持續改善。
短線交易者:目前高檔震盪,RSI偏高,不宜追價。可觀察135-130支撐,若守穩可小部位做多,停損設於125下方,目標150附近。
中長線投資者:基本面中性偏多(特殊製程+利用率復甦),但估值已不便宜。建議等待回檔至115-130元分批布局,核心部位可長期持有,搭配停損於110元。
已持有者:可於150-160區間分批停利部分獲利,保留核心部位觀察基本面是否持續改善。
🎯 最終回答
現在可以買嗎?
現在不建議追高買進,宜等待回檔。
聯電在特殊製程與成熟節點具有差異化優勢,2026年產能利用率與營收呈現復甦跡象,自由現金流大幅改善,財務結構穩健,中長期仍具投資價值。然而,股價一年內漲幅已逾200%,估值(PE約20x、PB約3.9x)已不便宜,短線技術面呈現高檔震盪。建議採取「逢回布局」策略,等待股價回落至115-130元區間再分批進場,嚴格執行停損,並持續追蹤利用率、毛利率與新技術進度。


0 留言